Dal 1° gennaio 2026 ogni POS che incassa operazioni soggette a scontrino elettronico deve essere abbinato al registratore telematico. Per un circolo sportivo la questione è più complicata che per un negozio. Lo stesso club incassa affitto dei campi, lezioni, bar, ricariche del wallet, quote associative e pagamenti in app, e ognuno di questi incassi può seguire regole diverse. Il collegamento POS registratore telematico riguarda solo una parte di questi flussi, e dipende anche dalla forma giuridica del club.
In questa guida trovi cosa prevede la norma, quali incassi del circolo sono coinvolti, come si fa l’abbinamento sul portale dell’Agenzia delle Entrate, quali sanzioni rischi e come far tornare i conti in chiusura giornaliera. Usala come una mappa: le scelte fiscali finali vanno confermate con il tuo commercialista.
BookIt
Cassa, bar e campi negli stessi numeri
Con BookIt il lettore SumUp è collegato alla cassa e il bar si registra dal calendario: in chiusura confronti gli incassi in un unico posto.
In breve
- Obbligo dal 1° gennaio 2026: i POS che incassano operazioni con scontrino elettronico vanno abbinati gratis al registratore telematico, sul portale Fatture e Corrispettivi.
- Prima scadenza già passata: per i POS attivi a gennaio 2026 il termine era il 20 aprile 2026. I POS nuovi si collegano nel secondo mese dopo l’attivazione.
- ASD in 398 spesso esonerate: un POS che incassa solo operazioni esonerate non va collegato. Un POS misto, che incassa anche operazioni con scontrino, va collegato.
- Anche app e wallet contano: i POS virtuali delle app rientrano nell’obbligo. Per wallet e gift card conta se il buono è monouso o multiuso.
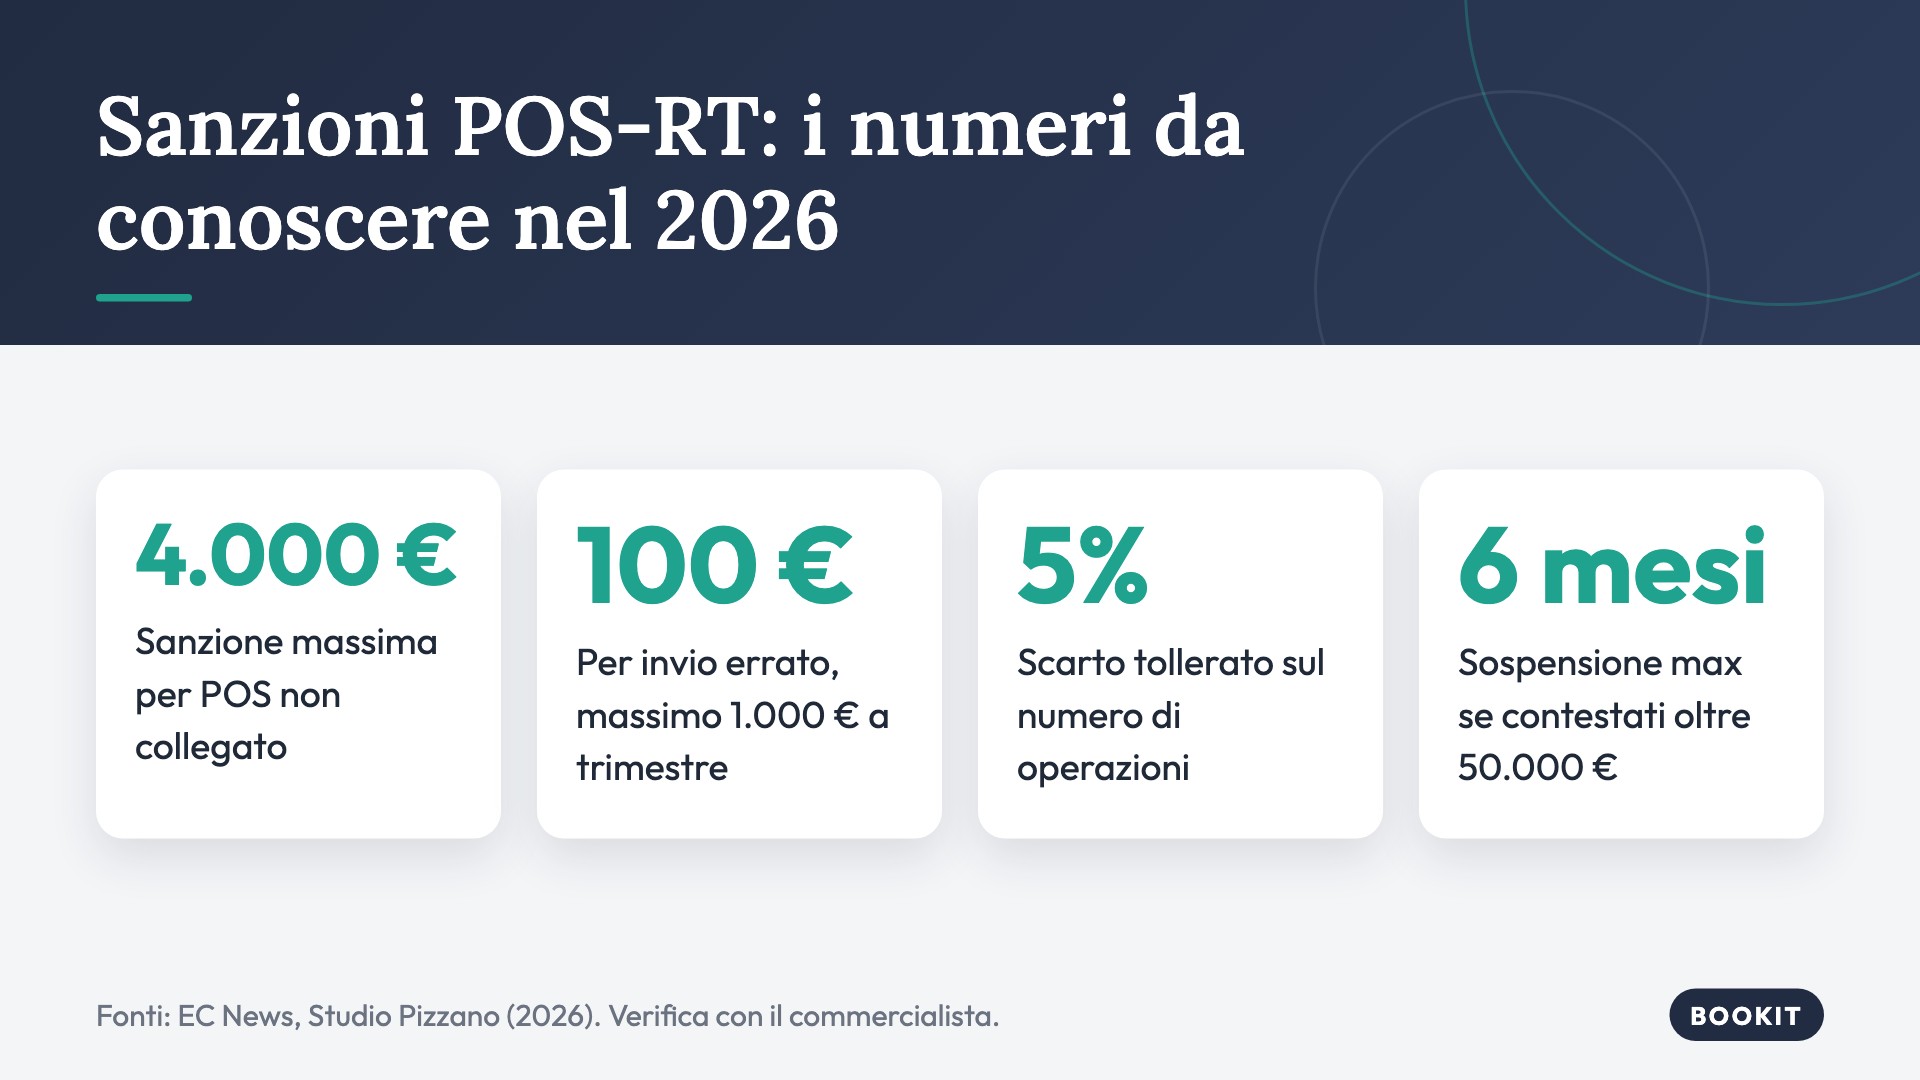
- Sanzioni da conoscere: da 1.000 a 4.000 € per il mancato collegamento. Per gli errori di trasmissione 100 € l’una, fino a 1.000 € a trimestre, con una tolleranza del 5%.
Indice
- Cos’è il collegamento POS registratore telematico e da quando è obbligatorio?
- Il collegamento POS-RT riguarda anche ASD e SSD?
- Quali incassi del circolo vanno collegati al registratore telematico?
- Meglio un solo POS o due POS separati?
- Come si fa l’abbinamento POS-RT passo per passo?
- Quali sanzioni rischi se il POS non è collegato al registratore telematico?
- Come far tornare cassa, POS e gestionale in chiusura giornaliera?
- Il nostro punto di vista
- Domande frequenti
- Fonti
Cos’è il collegamento POS registratore telematico e da quando è obbligatorio?
Il collegamento POS registratore telematico è l’abbinamento online tra i POS intestati al club e la matricola del registratore telematico (RT). L’RT è la cassa che memorizza i corrispettivi giornalieri e li trasmette all’Agenzia delle Entrate. L’abbinamento è gratuito e vale per le operazioni effettuate dal 1° gennaio 2026.
L’obbligo nasce dalla Legge di Bilancio 2025 (L. 207/2024, art. 1, commi 74-77). Le regole tecniche sono nel provvedimento dell’Agenzia n. 424470 del 31 ottobre 2025. Il collegamento non è un cavo tra due dispositivi: lo fai nell’area riservata del portale Fatture e Corrispettivi, con il servizio “Gestione collegamenti”. Come spiega il comunicato dell’Agenzia delle Entrate, il servizio è attivo dal 5 marzo 2026. Il portale mostra già l’elenco dei POS intestati al club, comunicato dagli operatori finanziari.
Quali sono le scadenze per collegare i POS?
- POS in uso a gennaio 2026: il termine era il 20 aprile 2026 ed è scaduto. Se non hai fatto l’abbinamento, parlane subito con il commercialista.
- POS nuovi o modificati: l’abbinamento si fa dal 6° giorno del secondo mese successivo alla data in cui il POS è disponibile, entro l’ultimo giorno lavorativo dello stesso mese. Nell’esempio ufficiale un POS attivo a marzo si collega tra il 6 e il 31 maggio.
- Un esempio sul tuo calendario: se applichi la stessa regola, un POS attivato a novembre 2026 va collegato tra il 6 gennaio e l’ultimo giorno lavorativo di gennaio 2027.
Se trasmetti i corrispettivi con la procedura web gratuita “Documento Commerciale on line” invece che con un RT, usi lo stesso servizio. Con questa procedura, però, il collegamento non si può delegare all’intermediario: lo devi fare tu.
Il collegamento POS-RT riguarda anche ASD e SSD?
Il collegamento serve solo se il club deve emettere il documento commerciale, cioè lo scontrino elettronico. Una ASD in regime forfettario L. 398/1991 è in larga parte esonerata dalla certificazione dei corrispettivi, quindi spesso non ha POS da collegare. Una società commerciale, per esempio una srl, collega i POS come qualsiasi esercente.
L’esonero per le associazioni sportive è nell’art. 2, comma 1, lettera hh) del DPR 696/1996. Copre le cessioni e le prestazioni delle associazioni sportive dilettantistiche senza scopo di lucro in regime 398, ma non le operazioni di spettacolo e intrattenimento. Secondo Studio Pizzano (settembre 2026) l’esonero vale anche con il sistema telematico, quindi niente scontrino e niente trasmissione dei corrispettivi.
Per le SSD il quadro è meno netto. L’art. 90 della L. 289/2002 estende alle SSD senza scopo di lucro la L. 398 e le norme tributarie delle ASD. Però non abbiamo trovato una conferma ufficiale recente che l’esonero della lettera hh) valga anche per le SSD. Per le ASD e SSD iscritte al RUNTS, il Registro unico del Terzo settore, l’esonero non è automatico: dal 1° gennaio 2026 il regime 398 non si può cumulare con quello del Codice del Terzo settore. In entrambi i casi serve il parere del commercialista.
Quali incassi del circolo vanno collegati al registratore telematico?
Vanno collegati i POS, fisici o virtuali, che incassano operazioni per cui il club emette il documento commerciale. Restano fuori i bonifici e i POS usati solo per operazioni esonerate. Le FAQ dell’Agenzia delle Entrate aggiornate al 25 marzo 2026 includono nell’obbligo anche le piattaforme online e le app.
| Incasso del circolo | Cosa prevede la norma | Cosa fare |
|---|---|---|
| Campi e lezioni pagati con carta alla reception | Se emetti lo scontrino per queste operazioni, il POS va collegato | Abbina il POS della reception all’RT |
| Bar | Collegamento obbligatorio se il bar emette lo scontrino. ASD in 398: niente scontrino, ma annotazione mensile | Società: collega il POS del bar. ASD: aggiorna il prospetto mensile |
| Prenotazioni pagate in app con carta | I POS virtuali rientrano nell’obbligo | Collega il POS virtuale se incassa operazioni con scontrino |
| Ricariche del wallet e gift card | Buono multiuso: IVA all’utilizzo. Buono monouso: IVA all’emissione | Decidi con il commercialista quando emettere il documento |
| Quote e corrispettivi specifici dei soci (ASD in 398) | Operazioni esonerate dalla certificazione | Un POS che incassa solo queste non va collegato |
| Bonifici | Esclusi dal collegamento | Nel documento commerciale indica forma di pagamento e importo |
Per il bar di un’ASD in 398, secondo Studio Pizzano restano tre obblighi: annotare i corrispettivi ogni mese entro il 15 del mese successivo, con il prospetto del DM 11 febbraio 1997; emettere fattura se il cliente la chiede; far passare i pagamenti da 1.000 € in su su conti intestati all’associazione. Il bar resta un’attività commerciale. Le fonti consultate non trattano invece in modo esplicito l’affitto dei campi a non soci da parte di un’ASD in 398: anche questo va chiarito con il commercialista.
Se alcuni soci pagano l’abbonamento con bonifico, quel pagamento non va collegato. Per gli abbonamenti addebitati sulla carta vale la regola dei POS virtuali: trovi come funzionano nella guida ai pagamenti ricorrenti per abbonamenti.
Se il socio paga il campo in app, serve lo scontrino?
Non abbiamo trovato un documento ufficiale sul campo prenotato e pagato in app e poi giocato al circolo. L’esonero del commercio elettronico indiretto riguarda le vendite a distanza di beni spediti per posta o corriere, come ricorda FISCOeTASSE. Per i servizi, l’esonero dalla memorizzazione riguarda quelli elettronici, di telecomunicazione e di tele-radiodiffusione resi a privati.
Un’ora di campo non è un bene spedito né un servizio elettronico. La nostra lettura è che l’esonero non si applichi e che serva un documento commerciale o una fattura. È una deduzione, non un chiarimento ufficiale: falla confermare al commercialista. Per i costi dei pagamenti in app vedi la guida alle commissioni Stripe in Italia e alla loro contabilizzazione.
Ricariche del wallet e gift card: quando si emette il documento?
Il D.Lgs. 141/2018 distingue due tipi di buono, come spiega EC News. Nel buono monouso il trattamento IVA è noto già all’emissione e l’IVA si applica quando il buono viene emesso. Nel buono multiuso l’IVA si applica solo quando viene usato. Con la risposta n. 523 del 2021 l’Agenzia ha trattato la ricarica di un e-wallet come fuori campo IVA, con fattura o corrispettivo al momento del riscatto.
Per i club sportivi non esiste prassi specifica, quindi si ragiona per analogia. Un wallet spendibile per campi, lezioni e bar somiglia a un buono multiuso: il documento andrebbe emesso quando il credito viene usato. Una gift card valida per un solo servizio con IVA già nota somiglia a un buono monouso. Verifica l’impostazione prima delle vendite di Natale.
Meglio un solo POS o due POS separati?
Un solo POS per tutte le attività del circolo è ammesso, se è collegato e se ogni documento commerciale riporta correttamente forma di pagamento e importo. Due POS separati convengono soprattutto alle ASD, perché un POS usato solo per operazioni esonerate non va collegato.
Il riferimento è la risposta a interpello n. 44 del 20 febbraio 2026, riassunta da Edotto. Il caso è un centro ricreativo con bowling, sala giochi, bar e ristorante: è il caso ufficiale più vicino a un circolo con campi e bar. Le conclusioni:
- il bowling certificato con biglietteria SIAE non va collegato;
- le attività esonerate dal DPR 696/1996 non vanno collegate, ma restano annotate nel registro dei corrispettivi;
- bar e ristorante vanno collegati;
- un unico POS per più attività va bene, purché collegato e con le forme di pagamento registrate correttamente;
- i POS portatili o su smartphone sono ammessi, ma vanno censiti e collegati.
Un POS “misto”, che incassa sia operazioni esonerate sia operazioni con scontrino, va sempre collegato. Se hai più sedi, le FAQ aggiungono un dettaglio: un POS fisico si collega a più RT solo se sono allo stesso indirizzo. Un POS virtuale, come quello dei pagamenti in app, si collega a più RT anche in sedi diverse.
Prima di decidere se collegare un POS, guarda cosa incassa. Se anche una sola operazione che passa da quel POS richiede lo scontrino elettronico, il POS va abbinato all’RT.
Come si fa l’abbinamento POS-RT passo per passo?
L’abbinamento si fa sul portale Fatture e Corrispettivi, nel servizio “Gestione collegamenti”. Controlli l’elenco dei POS che l’Agenzia ha ricevuto dagli operatori di pagamento e associ ciascuno alla matricola del registratore telematico. Per un club con reception e bar i passaggi sono questi.
- Accedi a Fatture e Corrispettivi con SPID, CIE o CNS, oppure tramite un intermediario delegato. La delega non vale se usi la procedura web “Documento Commerciale on line”.
- Apri il servizio “Gestione collegamenti”.
- Controlla l’elenco precompilato dei POS. Se ne manca uno, aggiungilo a mano con il numero del contratto di convenzionamento. Se ne compare uno che non è tuo, eliminalo.
- Associa ogni POS all’RT che registra le sue operazioni: il POS della reception all’RT della reception, il lettore del bar all’RT del bar, il POS virtuale dell’app all’RT che documenta quegli incassi.
- Se hai fino a 5 RT usi la procedura semplificata, se ne hai di più quella standard.
- Per ogni POS nuovo, segna in calendario la finestra dal 6° all’ultimo giorno lavorativo del secondo mese dopo l’attivazione.
- Tieni una tabella interna con POS, RT abbinato e data del collegamento. Ti servirà per i controlli e per rispondere a eventuali segnalazioni.
Quali sanzioni rischi se il POS non è collegato al registratore telematico?
Per il mancato collegamento tra POS e registratore telematico la sanzione amministrativa va da 1.000 a 4.000 €. Per la mancata o errata memorizzazione o trasmissione dei pagamenti elettronici si pagano 100 € per trasmissione, fino a 1.000 € a trimestre, con una tolleranza del 5% sul numero delle operazioni.
Secondo EC News, la sanzione da 1.000 a 4.000 € deriva dall’estensione dell’ipotesi di omessa installazione dei registratori telematici. Alcuni operatori del settore sostengono una lettura più severa, che equipara il mancato collegamento all’omessa memorizzazione. È una tesi minoritaria, ma conviene conoscerla.
Come funziona la tolleranza del 5%?
La tolleranza è stata introdotta dall’art. 33 del D.Lgs. 7 agosto 2026, n. 148, in vigore dal 12 agosto 2026. Secondo Studio Pizzano (ottobre 2026) si calcola sul numero delle operazioni, non sugli importi. Con 96 operazioni registrate su 100 pagamenti lo scostamento è del 4% e non c’è sanzione. Con 94 su 100 è del 6% e la sanzione scatta. La tolleranza non copre il mancato collegamento né l’omessa certificazione. Chiedi al commercialista di verificare il testo in Gazzetta Ufficiale.
Cosa succede con violazioni ripetute o lettere di compliance?
- Sospensione dell’attività: quattro violazioni in giorni diversi nell’arco di cinque anni possono portare a una sospensione da 3 giorni a 1 mese, oppure da 1 a 6 mesi se i corrispettivi contestati superano 50.000 €.
- Lettere di compliance: gli operatori di pagamento comunicano all’Anagrafe tributaria i pagamenti elettronici, i contanti no. Se gli incassi POS superano fatture e corrispettivi trasmessi, arriva una segnalazione. Non è un accertamento e da sola non comporta sanzioni.
- Come rispondere: con giustificazioni tramite Civis oppure con il ravvedimento operoso (art. 13 D.Lgs. 472/1997).
Come far tornare cassa, POS e gestionale in chiusura giornaliera?
La chiusura giornaliera torna quando ogni incasso compare una sola volta, con la forma di pagamento giusta, nel registratore telematico, nel report del POS e nel gestionale. L’errore più comune nei circoli non è dimenticare lo scontrino: è registrare come contante un pagamento fatto con carta, o il contrario.
Studio Pizzano elenca i disallineamenti che generano più segnalazioni:
- pagamento con carta registrato come contante, o viceversa: l’incasso è documentato, ma il dato è sbagliato;
- vendite non certificate, che non sono un disallineamento ma omessa certificazione;
- storni, rimborsi e acconti;
- pagamenti finiti in un mese diverso da quello dell’incasso;
- errori degli intermediari di pagamento.
Ipotizziamo un club con 4 campi da padel aperti 14 ore al giorno e un bar. Ogni sera la reception confronta il totale carte dell’RT con il report del POS e con gli incassi del gestionale. Una volta al mese il gestore confronta i dati del portale Fatture e Corrispettivi con i report del gestore POS e con la contabilità, che è il primo controllo consigliato da Studio Pizzano.
Quando scegli gli strumenti, guarda tre cose. Per certificare puoi usare un RT fisico, una cassa in cloud o la procedura gratuita “Documento Commerciale on line”. Lettori mobili e POS su smartphone vanno bene, purché censiti e collegati. Il gestionale deve distinguere carta, contanti, wallet e pagamenti in app.
Con BookIt, il gestionale italiano con AI per circoli di padel, tennis e calcetto, il lettore SumUp è collegato alla cassa e le consumazioni del bar si registrano dal calendario, accanto alla prenotazione del campo. BookIt non è un registratore telematico e non trasmette i corrispettivi. Ti dà un unico elenco di incassi da confrontare con RT e POS. Per il flusso del bar vedi la guida su come gestire le consumazioni del bar dal calendario. Per gli strumenti di incasso c’è la panoramica sui pagamenti digitali per club sportivi.
Il nostro punto di vista
Secondo noi il collegamento POS-RT non è difficile da fare. È difficile da fare bene in un circolo, dove nello stesso pomeriggio entrano un’ora di campo pagata in app, un caffè al bar, una ricarica del wallet e la quota di un socio. Il lavoro vero è stabilire una volta, con il commercialista, quale documento serve per ogni incasso. Poi bisogna tracciare ogni incasso con la sua forma di pagamento.
I club che usano BookIt partono da un calendario che raccoglie già quasi tutto: prenotazioni pagate in app con carta tramite Stripe, wallet prepagato, abbonamenti, contanti, il lettore SumUp collegato alla cassa e le consumazioni del bar registrate accanto al campo. L’incasso giorno per giorno è nei report e i ruoli dello staff decidono chi può registrare cosa. BookIt non sostituisce il registratore telematico: rende più rapido il confronto serale tra gestionale, RT e POS.
Domande frequenti
Il mio circolo è un’ASD in regime 398: devo collegare il POS al registratore telematico?
Se tutte le operazioni incassate con quel POS sono esonerate dalla certificazione, come le quote e i corrispettivi specifici dei soci, non devi collegarlo. Se lo stesso POS incassa anche operazioni per cui emetti il documento commerciale, è un POS misto e va collegato. Una soluzione pratica è usare due POS distinti. Se l’ASD è iscritta al RUNTS l’esonero non è automatico: verifica con il commercialista.
Se il socio paga il campo in app con carta, devo emettere lo scontrino?
Non abbiamo trovato un chiarimento ufficiale specifico. L’esonero del commercio elettronico riguarda i beni spediti e i servizi elettronici, mentre un’ora di campo è un servizio di cui il socio usufruisce al circolo. La nostra lettura è che serva un documento commerciale o una fattura, e che il POS virtuale dell’app vada collegato se incassa operazioni con scontrino. Fai confermare questa lettura dal commercialista.
Ho attivato un POS nuovo: entro quando devo collegarlo al registratore telematico?
L’abbinamento si fa dal 6° giorno del secondo mese successivo alla data in cui il POS è disponibile, entro l’ultimo giorno lavorativo di quel mese. Nell’esempio ufficiale un POS attivo a marzo si collega tra il 6 e il 31 maggio. Con la stessa regola, un POS attivato a novembre 2026 va collegato tra il 6 gennaio e l’ultimo giorno lavorativo di gennaio 2027.
Che sanzione rischio se il POS non è collegato al registratore telematico?
Per il mancato collegamento è prevista una sanzione amministrativa da 1.000 a 4.000 €. Gli errori di memorizzazione o trasmissione dei pagamenti elettronici costano 100 € per trasmissione, fino a 1.000 € a trimestre. Questa sanzione non si applica se lo scostamento non supera il 5% del numero delle operazioni. La tolleranza non copre il mancato collegamento. Resta possibile il ravvedimento operoso.
Fonti
- Agenzia delle Entrate – Registratori di cassa e Pos, al via il collegamento online
- Agenzia delle Entrate – FAQ Collegamento POS-RT (25 marzo 2026)
- Edotto – Collegamento Pos e Rt 2026: chiarimenti su obblighi, esoneri e Pos unico
- Studio Pizzano – Controllo POS-RT: anomalie, tolleranza 5% e ravvedimento
- EC News – POS e scontrini: obbligo di collegamento dal 1° gennaio 2026
- Studio Pizzano – Bar delle ASD in regime 398/1991
- FISCOeTASSE – Cessioni di beni online: quando sono commercio elettronico indiretto
- EC News – La disciplina Iva dei voucher multiuso e monouso